Domain fcff.de kaufen?
Wir ziehen mit dem Projekt
fcff.de um.
Sind Sie am Kauf der Domain
fcff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fcff.de kaufen?
Wo steht Leasing in der Bilanz?
Leasing wird in der Bilanz des Leasingnehmers entweder als Finanzierungsleasing oder als Operating-Leasing ausgewiesen. Beim Finanzierungsleasing wird das Leasingobjekt als Anlagevermögen und die Leasingverbindlichkeit als Fremdkapital in der Bilanz erfasst. Beim Operating-Leasing hingegen wird das Leasingobjekt nicht aktiviert, sondern die Leasingraten werden als laufende Aufwendungen in der Gewinn- und Verlustrechnung ausgewiesen. Die genaue bilanzielle Behandlung hängt von den spezifischen Vertragsbedingungen und den rechtlichen Vorschriften ab. In beiden Fällen ist es wichtig, die Bilanzierungsvorschriften gemäß den internationalen Rechnungslegungsstandards (IFRS) oder den handelsrechtlichen Vorschriften des jeweiligen Landes zu beachten. **
Wie wirkt sich Leasing auf die Liquidität aus?
Wie wirkt sich Leasing auf die Liquidität aus? **


Ähnliche Suchbegriffe für Leasing
Top-Angebote
Produkte zum Begriff Leasing:
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergleich von Factoring und Leasing als Formen der Fremdfinanzierung. Unterschiede, Gemeinsamkeiten und Auswirkungen auf die Liquidität, TaschenbuchVergleich Von Factoring Und Leasing Als Formen Der Fremdfinanzierung. Unterschiede, Gemeinsamkeiten Und Auswirkungen Auf Die Liquidität, Taschenbuch Von Anonymous, Grin, 978-3-389-05540-3, Seitenanzahl: 1613,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunal-Leasing und US-Cross-Border-Leasing als alternative Finanzierungsformen kommunaler Infrastrukturinvestitionen, Taschenbuch von Kai Birkholz,Kommunal-leasing Und Us-cross-border-leasing Als Alternative Finanzierungsformen Kommunaler Infrastrukturinvestitionen, Taschenbuch Von Kai Birkholz, Grin, 978-3-8386-7706-4, Seitenanzahl: 14874,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing und Factoring, Fachbücher von Wolfgang GrundmannDieses Buch hilft bei der systematischen Vorbereitung auf die Abschlussprüfung zum Leasingfachwirt. Die Inhalte sind dazu übersichtlich nach Formen, Vertragsarten sowie weiteren rechtlichen und steuerlichen Aspekten gegliedert. Zur Festigung des Erlernten und zur eigenen Kontrolle dienen die Aufgaben am Ende der Kapitel. Auch für auszubildende Bankkaufleute, die sich besonders für die Finanzierungsformen Leasing und Factoring interessieren, ist dieses Buch ein idealer Leitfaden.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wirkt sich das Leasing auf die Bilanz auf?
Wie wirkt sich das Leasing auf die Bilanz auf? Leasing kann sich sowohl positiv als auch negativ auf die Bilanz auswirken. Bei einem Finanzierungsleasing wird das geleaste Gut als Vermögenswert und die Leasingverbindlichkeit als Schulden in der Bilanz ausgewiesen. Dadurch erhöht sich die Bilanzsumme. Beim Operating-Leasing hingegen wird das Gut nicht in der Bilanz erfasst, was zu einer geringeren Bilanzsumme führt. Letztendlich hängt die genaue Auswirkung des Leasings auf die Bilanz von der Art des Leasingvertrags ab. **
-
Welche steuerlichen Vorteile können Unternehmen aus dem Leasing von Betriebsausstattung ziehen und wie wirkt sich dies auf ihre Bilanz und Liquidität aus?
Durch das Leasing von Betriebsausstattung können Unternehmen ihre Liquidität schonen, da sie keine großen Anschaffungskosten aufbringen müssen. Zudem können die Leasingraten als Betriebsausgaben steuerlich geltend gemacht werden, was zu einer Senkung der Steuerlast führt. Da das Leasingobjekt nicht in der Bilanz des Unternehmens auftaucht, verbessert sich auch die Eigenkapitalquote und die Verschuldung des Unternehmens wird reduziert. Zudem können Unternehmen von steuerlichen Abschreibungen auf das Leasingobjekt profitieren, was sich ebenfalls positiv auf ihre Bilanz auswirkt. **
-
Was ist der Unterschied zwischen Leasing brutto und Leasing netto?
Beim Leasing brutto werden die Leasingraten inklusive der Mehrwertsteuer berechnet und bezahlt. Beim Leasing netto werden die Leasingraten ohne Mehrwertsteuer berechnet und bezahlt. Der Unterschied liegt also in der Einbeziehung oder Ausklammerung der Mehrwertsteuer bei der Berechnung der Leasingraten. **
-
Wie funktioniert Leasing?
Beim Leasing handelt es sich um eine Form der Miete, bei der ein Gegenstand für einen bestimmten Zeitraum gegen eine regelmäßige Zahlung genutzt werden kann. Der Leasinggeber bleibt dabei Eigentümer des Gegenstands und der Leasingnehmer hat das Nutzungsrecht. Am Ende der Leasingdauer kann der Gegenstand zurückgegeben, gekauft oder der Leasingvertrag verlängert werden. Leasing wird vor allem für Fahrzeuge, Maschinen oder Immobilien genutzt. **

Ist Leasing Schulden?
Leasing kann als Schulden angesehen werden, da es sich um eine finanzielle Verpflichtung handelt, regelmäßige Zahlungen für die Nutzung eines Vermögenswerts zu leisten. Obwohl Leasing keine traditionelle Form von Schulden ist, da es sich nicht um einen Kredit handelt, verpflichtet sich der Leasingnehmer dennoch, Zahlungen zu leisten. Die monatlichen Leasingzahlungen können als laufende Verbindlichkeiten betrachtet werden, die die finanzielle Situation des Leasingnehmers beeinflussen. Es ist wichtig, die Bedingungen des Leasingvertrags sorgfältig zu prüfen, um sicherzustellen, dass man sich der finanziellen Verpflichtungen bewusst ist. Letztendlich hängt die Frage, ob Leasing als Schulden betrachtet wird, von der Definition und Interpretation von Schulden ab. **
Hat Leasing Vorteile?
Hat Leasing Vorteile? Ja, Leasing kann Vorteile bieten, da es oft niedrigere monatliche Raten im Vergleich zum Kauf bietet. Zudem ermöglicht es eine regelmäßige Aktualisierung des Fahrzeugs, da man alle paar Jahre ein neues Modell leasen kann. Leasing kann auch steuerliche Vorteile bieten, da die monatlichen Raten oft als Betriebsausgaben absetzbar sind. Allerdings sollte man beachten, dass man bei Leasingverträgen oft an bestimmte Kilometerbegrenzungen und Rückgabekonditionen gebunden ist. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um zu entscheiden, ob Leasing die richtige Option ist. **
Top-Angebote
Produkte zum Begriff Leasing:
-
Staatswirthschaftliche Untersuchungen Über Vermögen, Wirthschaft, Produktivität Der Arbeiten, Kapital, Preis, Gewinn, Einkommen Und Verbrauch.,Staatswirthschaftliche Untersuchungen Über Vermögen, Wirthschaft, Produktivität Der Arbeiten, Kapital, Preis, Gewinn, Einkommen Und Verbrauch., Taschenbuch Von, Creative Media Partners, Llc, 978-0-274-81200-4, Seitenanzahl: 39833,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing, Fachbücher von Markus StoffelsDie Neubearbeitung 2023 des Leasingrechts informiert über die aktuellen Entwicklungen in Rechtsprechung und Literatur, dabei unter anderem über das Kfz-Leasing. Zuletzt haben diverse deutsche Gerichte Vorabentscheidungsverfahren zum EuGH initiiert, unter anderem zur Frage, welcher Richtlinie Leasingverträge über Kraftfahrzeuge mit Kilometerabrechnung unterfallen. Oder zur Frage, ob in den Bereich der Mietwagen auch Leasingverträge mit Kilometerabrechnung fallen.99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergleich von Factoring und Leasing als Formen der Fremdfinanzierung. Unterschiede, Gemeinsamkeiten und Auswirkungen auf die Liquidität, TaschenbuchVergleich Von Factoring Und Leasing Als Formen Der Fremdfinanzierung. Unterschiede, Gemeinsamkeiten Und Auswirkungen Auf Die Liquidität, Taschenbuch Von Anonymous, Grin, 978-3-389-05540-3, Seitenanzahl: 1613,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht Leasing in der Bilanz?
Leasing wird in der Bilanz des Leasingnehmers entweder als Finanzierungsleasing oder als Operating-Leasing ausgewiesen. Beim Finanzierungsleasing wird das Leasingobjekt als Anlagevermögen und die Leasingverbindlichkeit als Fremdkapital in der Bilanz erfasst. Beim Operating-Leasing hingegen wird das Leasingobjekt nicht aktiviert, sondern die Leasingraten werden als laufende Aufwendungen in der Gewinn- und Verlustrechnung ausgewiesen. Die genaue bilanzielle Behandlung hängt von den spezifischen Vertragsbedingungen und den rechtlichen Vorschriften ab. In beiden Fällen ist es wichtig, die Bilanzierungsvorschriften gemäß den internationalen Rechnungslegungsstandards (IFRS) oder den handelsrechtlichen Vorschriften des jeweiligen Landes zu beachten. **
-
Wie wirkt sich Leasing auf die Liquidität aus?
Wie wirkt sich Leasing auf die Liquidität aus? **
-
Wie wirkt sich das Leasing auf die Bilanz auf?
Wie wirkt sich das Leasing auf die Bilanz auf? Leasing kann sich sowohl positiv als auch negativ auf die Bilanz auswirken. Bei einem Finanzierungsleasing wird das geleaste Gut als Vermögenswert und die Leasingverbindlichkeit als Schulden in der Bilanz ausgewiesen. Dadurch erhöht sich die Bilanzsumme. Beim Operating-Leasing hingegen wird das Gut nicht in der Bilanz erfasst, was zu einer geringeren Bilanzsumme führt. Letztendlich hängt die genaue Auswirkung des Leasings auf die Bilanz von der Art des Leasingvertrags ab. **
-
Welche steuerlichen Vorteile können Unternehmen aus dem Leasing von Betriebsausstattung ziehen und wie wirkt sich dies auf ihre Bilanz und Liquidität aus?
Durch das Leasing von Betriebsausstattung können Unternehmen ihre Liquidität schonen, da sie keine großen Anschaffungskosten aufbringen müssen. Zudem können die Leasingraten als Betriebsausgaben steuerlich geltend gemacht werden, was zu einer Senkung der Steuerlast führt. Da das Leasingobjekt nicht in der Bilanz des Unternehmens auftaucht, verbessert sich auch die Eigenkapitalquote und die Verschuldung des Unternehmens wird reduziert. Zudem können Unternehmen von steuerlichen Abschreibungen auf das Leasingobjekt profitieren, was sich ebenfalls positiv auf ihre Bilanz auswirkt. **
Ähnliche Suchbegriffe für Leasing
-
Kommunal-Leasing und US-Cross-Border-Leasing als alternative Finanzierungsformen kommunaler Infrastrukturinvestitionen, Taschenbuch von Kai Birkholz,Kommunal-leasing Und Us-cross-border-leasing Als Alternative Finanzierungsformen Kommunaler Infrastrukturinvestitionen, Taschenbuch Von Kai Birkholz, Grin, 978-3-8386-7706-4, Seitenanzahl: 14874,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing und Factoring, Fachbücher von Wolfgang GrundmannDieses Buch hilft bei der systematischen Vorbereitung auf die Abschlussprüfung zum Leasingfachwirt. Die Inhalte sind dazu übersichtlich nach Formen, Vertragsarten sowie weiteren rechtlichen und steuerlichen Aspekten gegliedert. Zur Festigung des Erlernten und zur eigenen Kontrolle dienen die Aufgaben am Ende der Kapitel. Auch für auszubildende Bankkaufleute, die sich besonders für die Finanzierungsformen Leasing und Factoring interessieren, ist dieses Buch ein idealer Leitfaden.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierungs-Leasing in der Bilanz des Leasinggebers, Taschenbuch von Heinz J. Schirduan, Deutscher Universitätsverlag, 978-3-8244-6085-4Finanzierungs-leasing In Der Bilanz Des Leasinggebers, Taschenbuch Von Heinz J. Schirduan, Deutscher Universitätsverlag, 978-3-8244-6085-4, Seitenanzahl: 32849,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
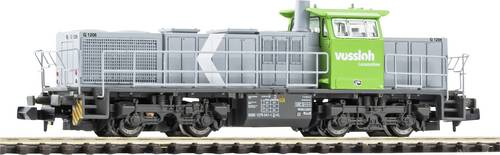
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.161,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Leasing brutto und Leasing netto?
Beim Leasing brutto werden die Leasingraten inklusive der Mehrwertsteuer berechnet und bezahlt. Beim Leasing netto werden die Leasingraten ohne Mehrwertsteuer berechnet und bezahlt. Der Unterschied liegt also in der Einbeziehung oder Ausklammerung der Mehrwertsteuer bei der Berechnung der Leasingraten. **
-
Wie funktioniert Leasing?
Beim Leasing handelt es sich um eine Form der Miete, bei der ein Gegenstand für einen bestimmten Zeitraum gegen eine regelmäßige Zahlung genutzt werden kann. Der Leasinggeber bleibt dabei Eigentümer des Gegenstands und der Leasingnehmer hat das Nutzungsrecht. Am Ende der Leasingdauer kann der Gegenstand zurückgegeben, gekauft oder der Leasingvertrag verlängert werden. Leasing wird vor allem für Fahrzeuge, Maschinen oder Immobilien genutzt. **
-
Ist Leasing Schulden?
Leasing kann als Schulden angesehen werden, da es sich um eine finanzielle Verpflichtung handelt, regelmäßige Zahlungen für die Nutzung eines Vermögenswerts zu leisten. Obwohl Leasing keine traditionelle Form von Schulden ist, da es sich nicht um einen Kredit handelt, verpflichtet sich der Leasingnehmer dennoch, Zahlungen zu leisten. Die monatlichen Leasingzahlungen können als laufende Verbindlichkeiten betrachtet werden, die die finanzielle Situation des Leasingnehmers beeinflussen. Es ist wichtig, die Bedingungen des Leasingvertrags sorgfältig zu prüfen, um sicherzustellen, dass man sich der finanziellen Verpflichtungen bewusst ist. Letztendlich hängt die Frage, ob Leasing als Schulden betrachtet wird, von der Definition und Interpretation von Schulden ab. **
-
Hat Leasing Vorteile?
Hat Leasing Vorteile? Ja, Leasing kann Vorteile bieten, da es oft niedrigere monatliche Raten im Vergleich zum Kauf bietet. Zudem ermöglicht es eine regelmäßige Aktualisierung des Fahrzeugs, da man alle paar Jahre ein neues Modell leasen kann. Leasing kann auch steuerliche Vorteile bieten, da die monatlichen Raten oft als Betriebsausgaben absetzbar sind. Allerdings sollte man beachten, dass man bei Leasingverträgen oft an bestimmte Kilometerbegrenzungen und Rückgabekonditionen gebunden ist. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um zu entscheiden, ob Leasing die richtige Option ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.