Domain fcff.de kaufen?
Wir ziehen mit dem Projekt
fcff.de um.
Sind Sie am Kauf der Domain
fcff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fcff.de kaufen?
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **


Ähnliche Suchbegriffe für Gewinn
Top-Angebote
Produkte zum Begriff Gewinn:
-
Mack, Thomas: Wege zu raschem GewinnWege zu raschem Gewinn , Dieses Buch enthält ein Eröffnungsrepertoire mit 60 Varianten, in denen sich für den Repertoirespieler Möglichkeiten zu einem raschen Gewinn ergeben, mindestens aber zu spürbarem Vorteil. Der Fokus des Repertoires liegt auf den von den Gegnern am häufigsten gespielten Varianten und dort auf Zügen, die zwar häufig gespielt werden, die aber trotzdem mehr oder weniger große Fehler sind. Die weitaus meisten dieser Varianten sind nicht in den gängigen Fallensammlungen enthalten. Schon das macht den Text zu einem Gewinn für den Leser. Die erwähnten Fehler werden von stärkeren Spielern mit Elo über 2000 nicht oder kaum gemacht, aber die Datenbanken zeigen, dass sie im Klubspielerbereich deutlich häufiger vorkommen. Dies hat der Autor in seiner Turnierpraxis mit über 1000 Turnierpartien in den letzten 20 Jahren bestätigt gefunden. Es zeigt sich, dass geeignete Stellungen eher in aggressiven Varianten vorkommen. Daher empfiehlt das Repertoire für Weiß die offenen Eröffnungen 1.e4 mit 35 Varianten. Für den Schwarzspieler bietet das Repertoire chancenreiche Antworten gegen 1.e4 im Marshall-Gambit 1...d5 2.exd5 Sf6 oder gegen 1.d4 im Winawer-Gambit 1...d5 2.c4 c6 3.Sc3 e5 und in anderen, insgesamt 25 Varianten. In allen Varianten ergeben sich bei der Widerlegung der Fehler attraktive Kombinationen, mit denen der Leser auch seine taktischen Fähigkeiten üben kann. Der Wert dieses Buches liegt in der vorteilhaften Auswertung von Partie-Datenbanken mit Hilfe der Schach-Engine Stockfish und in der geschickten Fokussierung auf die häufigsten gegnerischen Züge. Das so entstandene Repertoire hat mit 60 Varianten eine überschaubare Größe und ermöglicht es dem Repertoirespieler dennoch, für ein Maximum an Eröffnungsstellungen gut vorbereitet zu sein. , Lüfter- & Gebläsemotoren > Motorkühlung , Erscheinungsjahr: 20240621, Autoren: Mack, Thomas, Redaktion: Ullrich, Robert, Seitenzahl/Blattzahl: 172, Keyword: Eröffnungsfallen; Eröffnungsrepertoire; Kieler Falle; Schacheröffnung; Schwarz gegen Grand-Prix; Schwarzrepertoire; Weiß gegen Aljechin; Weiß gegen Caro-Kann; Weiß gegen Damenfianchetto; Weiß gegen Dreispringerspiel; Weiß gegen Französisch; Weiß gegen Königsfianchetto; Weiß gegen Nimzowitsch; Weiß gegen Philidor; Weiß gegen Pirc; Weiß gegen Russisch; Weiß gegen Sizilanisch Kalaschnikow; Weiß gegen Sizilianisch Drachen; Weiß gegen Sizilianisch Najdorf; Weiß gegen Sizilianisch Paulsen; Weiß gegen Sizilianisch Scheveningen; Weiß gegen Sizilianisch Sweschnikow; Weiß gegen Sizilianisch Taimanow; Weiß gegen Sizilianisch beschleunigter Drache; Weiß gegen Sizilianisch klassisch, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 9, bis Alter: 99, Warengruppe: TB/Spielen/Raten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 451, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn als realer Gewinn: Substanzwertrechnung und Realwertrechnung, Taschenbuch von Roman Damm, GRIN, 978-3-656-52123-5Gewinn Als Realer Gewinn: Substanzwertrechnung Und Realwertrechnung, Taschenbuch Von Roman Damm, Grin, 978-3-656-52123-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Was ist der Unterschied zwischen Cashflow und Gewinn?
Was ist der Unterschied zwischen Cashflow und Gewinn? Der Cashflow ist der tatsächliche Zufluss und Abfluss von Geld in ein Unternehmen, während der Gewinn der Überschuss ist, der nach Abzug aller Kosten und Ausgaben vom Umsatz übrig bleibt. Der Cashflow ist daher eine genauere Darstellung der Liquidität eines Unternehmens, da er zeigt, wie viel tatsächlich an Bargeld generiert wird. Der Gewinn hingegen kann durch bilanzielle Abschreibungen und andere nicht zahlungswirksame Posten beeinflusst werden, was den tatsächlichen Bargeldbestand des Unternehmens nicht unbedingt widerspiegelt. Insgesamt ist der Cashflow daher ein wichtigerer Indikator für die finanzielle Gesundheit eines Unternehmens als der Gewinn. **
-
Wo wird der Gewinn in der Bilanz ausgewiesen?
Der Gewinn wird in der Bilanz im Eigenkapital ausgewiesen. Genauer gesagt wird der Gewinn in der Gewinnrücklage oder im Bilanzgewinn verbucht, je nach den gesetzlichen Vorschriften des jeweiligen Landes. Diese Positionen im Eigenkapital zeigen an, wie viel Gewinn das Unternehmen erwirtschaftet hat und wie dieser verwendet oder ausgeschüttet werden soll. Der Gewinn kann auch als Teil des Gesamtergebnisses in der Gewinn- und Verlustrechnung dargestellt werden, bevor er in der Bilanz erscheint. Letztendlich ist die genaue Positionierung des Gewinns in der Bilanz von der Rechnungslegungsvorschriften und den unternehmensspezifischen Entscheidungen abhängig. **
Kann man in der Bilanz den Gewinn sehen?
Kann man in der Bilanz den Gewinn sehen? In der Bilanz eines Unternehmens werden die Vermögenswerte, Schulden und Eigenkapitalpositionen zu einem bestimmten Zeitpunkt aufgeführt. Der Gewinn eines Unternehmens wird jedoch nicht direkt in der Bilanz ausgewiesen, da die Bilanz lediglich eine Momentaufnahme der finanziellen Situation darstellt. Der Gewinn wird stattdessen in der Gewinn- und Verlustrechnung erfasst, die zusammen mit der Bilanz einen umfassenden Überblick über die finanzielle Performance des Unternehmens bietet. Die Gewinn- und Verlustrechnung zeigt, wie der Gewinn erzielt wurde und wie er sich auf das Eigenkapital auswirkt. Insgesamt ergänzen sich Bilanz und Gewinn- und Verlustrechnung, um ein vollständiges Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu liefern. **
Wo finde ich den Gewinn in der Bilanz?
In der Bilanz eines Unternehmens findet sich der Gewinn im Eigenkapitalbereich. Dort wird der Gewinn des Unternehmens nach Abzug aller Kosten und Steuern aufgeführt. Der Gewinn wird entweder als Eigenkapital oder als Gewinnrücklagen ausgewiesen. In der Gewinn- und Verlustrechnung wird der Gewinn ebenfalls detailliert aufgeführt und kann mit dem Gewinn in der Bilanz abgeglichen werden. Der Gewinn ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
Top-Angebote
Produkte zum Begriff Gewinn:
-
Staatswirthschaftliche Untersuchungen Über Vermögen, Wirthschaft, Produktivität Der Arbeiten, Kapital, Preis, Gewinn, Einkommen Und Verbrauch.,Staatswirthschaftliche Untersuchungen Über Vermögen, Wirthschaft, Produktivität Der Arbeiten, Kapital, Preis, Gewinn, Einkommen Und Verbrauch., Gebundene Ausgabe Von, Creative Media Partners, Llc, 978-0-353-82020-3, Seitenanzahl: 39847,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
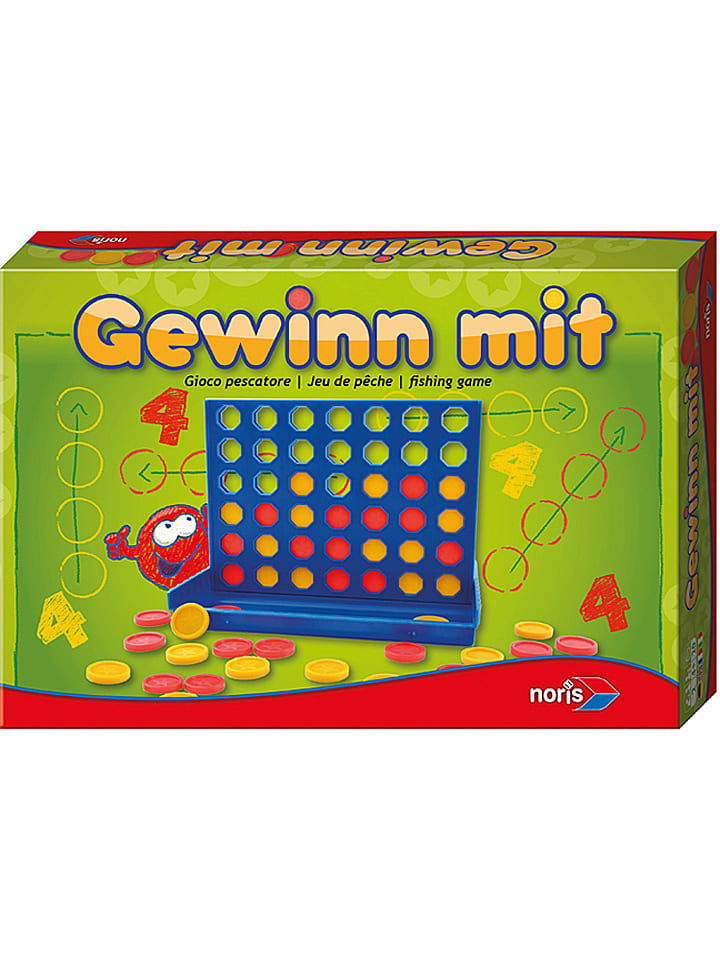
NORIS Spiele Gewinn mit 4 293039Schaffst du es 4 in eine Reihe zu bringen? Ein Strategiespiel - Zug um Zug ein spannendes Duell. Ziel ist es als erster eine Viererkette von ... 1 x Gewinn mit 4 Sprache: deutsche Version Anleitung in: (teilweise nur als Download) Typ: Vi12,55 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Mack, Thomas: Wege zu raschem GewinnWege zu raschem Gewinn , Dieses Buch enthält ein Eröffnungsrepertoire mit 60 Varianten, in denen sich für den Repertoirespieler Möglichkeiten zu einem raschen Gewinn ergeben, mindestens aber zu spürbarem Vorteil. Der Fokus des Repertoires liegt auf den von den Gegnern am häufigsten gespielten Varianten und dort auf Zügen, die zwar häufig gespielt werden, die aber trotzdem mehr oder weniger große Fehler sind. Die weitaus meisten dieser Varianten sind nicht in den gängigen Fallensammlungen enthalten. Schon das macht den Text zu einem Gewinn für den Leser. Die erwähnten Fehler werden von stärkeren Spielern mit Elo über 2000 nicht oder kaum gemacht, aber die Datenbanken zeigen, dass sie im Klubspielerbereich deutlich häufiger vorkommen. Dies hat der Autor in seiner Turnierpraxis mit über 1000 Turnierpartien in den letzten 20 Jahren bestätigt gefunden. Es zeigt sich, dass geeignete Stellungen eher in aggressiven Varianten vorkommen. Daher empfiehlt das Repertoire für Weiß die offenen Eröffnungen 1.e4 mit 35 Varianten. Für den Schwarzspieler bietet das Repertoire chancenreiche Antworten gegen 1.e4 im Marshall-Gambit 1...d5 2.exd5 Sf6 oder gegen 1.d4 im Winawer-Gambit 1...d5 2.c4 c6 3.Sc3 e5 und in anderen, insgesamt 25 Varianten. In allen Varianten ergeben sich bei der Widerlegung der Fehler attraktive Kombinationen, mit denen der Leser auch seine taktischen Fähigkeiten üben kann. Der Wert dieses Buches liegt in der vorteilhaften Auswertung von Partie-Datenbanken mit Hilfe der Schach-Engine Stockfish und in der geschickten Fokussierung auf die häufigsten gegnerischen Züge. Das so entstandene Repertoire hat mit 60 Varianten eine überschaubare Größe und ermöglicht es dem Repertoirespieler dennoch, für ein Maximum an Eröffnungsstellungen gut vorbereitet zu sein. , Lüfter- & Gebläsemotoren > Motorkühlung , Erscheinungsjahr: 20240621, Autoren: Mack, Thomas, Redaktion: Ullrich, Robert, Seitenzahl/Blattzahl: 172, Keyword: Eröffnungsfallen; Eröffnungsrepertoire; Kieler Falle; Schacheröffnung; Schwarz gegen Grand-Prix; Schwarzrepertoire; Weiß gegen Aljechin; Weiß gegen Caro-Kann; Weiß gegen Damenfianchetto; Weiß gegen Dreispringerspiel; Weiß gegen Französisch; Weiß gegen Königsfianchetto; Weiß gegen Nimzowitsch; Weiß gegen Philidor; Weiß gegen Pirc; Weiß gegen Russisch; Weiß gegen Sizilanisch Kalaschnikow; Weiß gegen Sizilianisch Drachen; Weiß gegen Sizilianisch Najdorf; Weiß gegen Sizilianisch Paulsen; Weiß gegen Sizilianisch Scheveningen; Weiß gegen Sizilianisch Sweschnikow; Weiß gegen Sizilianisch Taimanow; Weiß gegen Sizilianisch beschleunigter Drache; Weiß gegen Sizilianisch klassisch, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 9, bis Alter: 99, Warengruppe: TB/Spielen/Raten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 451, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
Ähnliche Suchbegriffe für Gewinn
-
Gewinn als realer Gewinn: Substanzwertrechnung und Realwertrechnung, Taschenbuch von Roman Damm, GRIN, 978-3-656-52123-5Gewinn Als Realer Gewinn: Substanzwertrechnung Und Realwertrechnung, Taschenbuch Von Roman Damm, Grin, 978-3-656-52123-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Cashflow und Gewinn?
Was ist der Unterschied zwischen Cashflow und Gewinn? Der Cashflow ist der tatsächliche Zufluss und Abfluss von Geld in ein Unternehmen, während der Gewinn der Überschuss ist, der nach Abzug aller Kosten und Ausgaben vom Umsatz übrig bleibt. Der Cashflow ist daher eine genauere Darstellung der Liquidität eines Unternehmens, da er zeigt, wie viel tatsächlich an Bargeld generiert wird. Der Gewinn hingegen kann durch bilanzielle Abschreibungen und andere nicht zahlungswirksame Posten beeinflusst werden, was den tatsächlichen Bargeldbestand des Unternehmens nicht unbedingt widerspiegelt. Insgesamt ist der Cashflow daher ein wichtigerer Indikator für die finanzielle Gesundheit eines Unternehmens als der Gewinn. **
-
Wo wird der Gewinn in der Bilanz ausgewiesen?
Der Gewinn wird in der Bilanz im Eigenkapital ausgewiesen. Genauer gesagt wird der Gewinn in der Gewinnrücklage oder im Bilanzgewinn verbucht, je nach den gesetzlichen Vorschriften des jeweiligen Landes. Diese Positionen im Eigenkapital zeigen an, wie viel Gewinn das Unternehmen erwirtschaftet hat und wie dieser verwendet oder ausgeschüttet werden soll. Der Gewinn kann auch als Teil des Gesamtergebnisses in der Gewinn- und Verlustrechnung dargestellt werden, bevor er in der Bilanz erscheint. Letztendlich ist die genaue Positionierung des Gewinns in der Bilanz von der Rechnungslegungsvorschriften und den unternehmensspezifischen Entscheidungen abhängig. **
-
Kann man in der Bilanz den Gewinn sehen?
Kann man in der Bilanz den Gewinn sehen? In der Bilanz eines Unternehmens werden die Vermögenswerte, Schulden und Eigenkapitalpositionen zu einem bestimmten Zeitpunkt aufgeführt. Der Gewinn eines Unternehmens wird jedoch nicht direkt in der Bilanz ausgewiesen, da die Bilanz lediglich eine Momentaufnahme der finanziellen Situation darstellt. Der Gewinn wird stattdessen in der Gewinn- und Verlustrechnung erfasst, die zusammen mit der Bilanz einen umfassenden Überblick über die finanzielle Performance des Unternehmens bietet. Die Gewinn- und Verlustrechnung zeigt, wie der Gewinn erzielt wurde und wie er sich auf das Eigenkapital auswirkt. Insgesamt ergänzen sich Bilanz und Gewinn- und Verlustrechnung, um ein vollständiges Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu liefern. **
-
Wo finde ich den Gewinn in der Bilanz?
In der Bilanz eines Unternehmens findet sich der Gewinn im Eigenkapitalbereich. Dort wird der Gewinn des Unternehmens nach Abzug aller Kosten und Steuern aufgeführt. Der Gewinn wird entweder als Eigenkapital oder als Gewinnrücklagen ausgewiesen. In der Gewinn- und Verlustrechnung wird der Gewinn ebenfalls detailliert aufgeführt und kann mit dem Gewinn in der Bilanz abgeglichen werden. Der Gewinn ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.